其他税目未列名的灯具及照明装置 探照灯、聚光灯及其零件的归类与解析
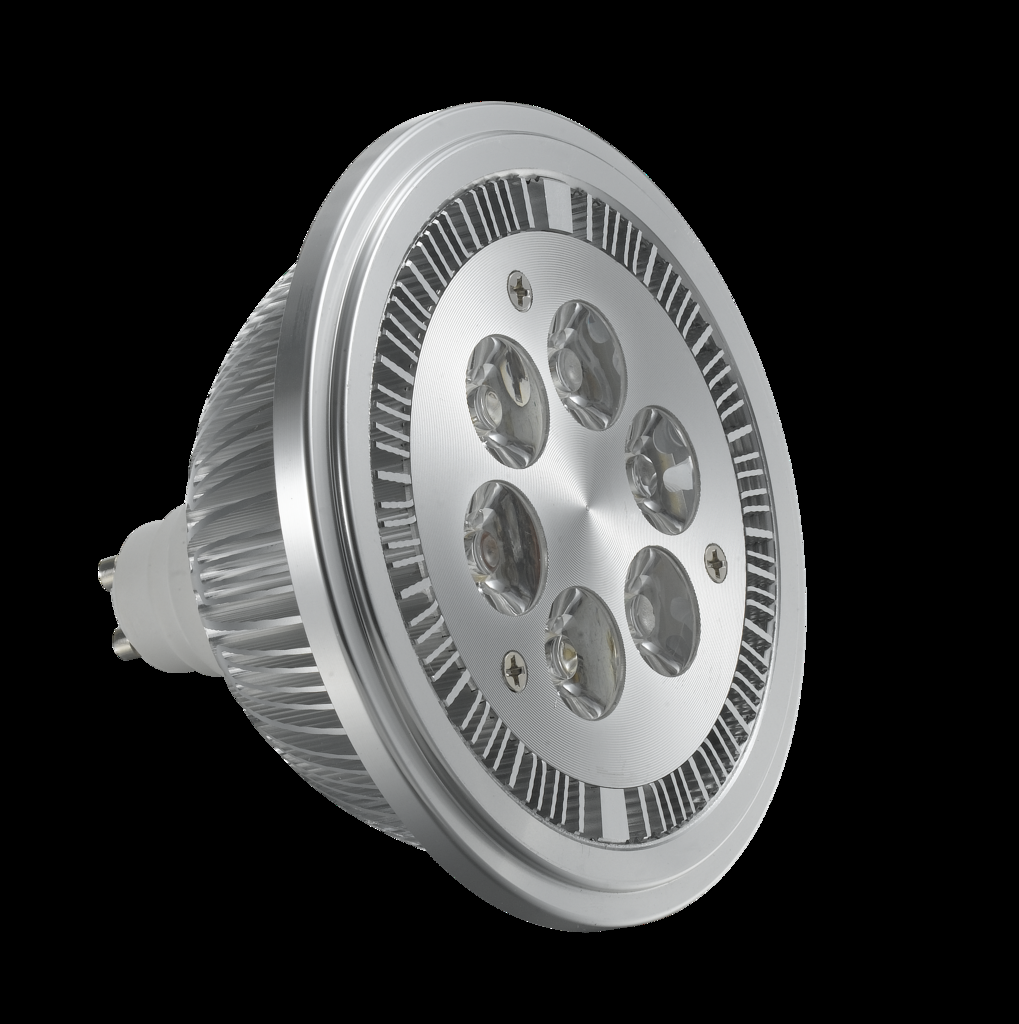
在国际贸易与关税分类中,灯具及照明装置的种类繁多,税则号列对其进行了细致的划分。其中,第94章(家具;寝具;灯具及照明装置;活动房屋)下的某些税目专门涵盖未在其他税目列名的灯具及照明装置。本节将围绕“其他税目未列名的灯具及照明装置,包括探照灯、聚光灯及其零件”这一主题展开分析,以帮助读者理解其范围、归类原则及常见商品。
一、 税目范围与定义
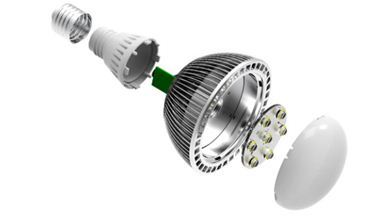
根据《商品名称及编码协调制度》(HS)的注释,税目94.05通常涵盖“其他税目未列名的灯具及照明装置(包括探照灯、聚光灯)及其零件”。这意味着,若某种灯具或照明装置未被更具体的税目(如94.01为家具灯具、94.02为医疗用灯具、85.39为电灯泡等)所涵盖,则归入本税目。其核心特征是:以照明为主要功能,但并非专用于某一特定行业(如医疗、摄影、工业等),且结构上通常包含光源、灯座、外壳、反射器等部件。
探照灯(searchlight)和聚光灯(spotlight)是本税目的典型示例。它们通常具有强指向性光束,用于远距离照射或舞台效果。需要注意的是,即使某些探照灯或聚光灯带有电机(如旋转式舞台灯),只要其照明功能为主要功能,仍可能归入94.05,而不用归入85.01(电动机)或85.04(发电机)。同样,带有变压器的灯具通常也按灯具归类,而非按变压器归类。
二、 与相关税目的区别
- 税目94.01与94.05:94.01专门涵盖“家具(灯具)”,如台灯、床头灯、落地灯等,它们是家具的组成部分,通常兼具照明和家具功能。而94.05涵盖的灯具不一定具有家具属性,例如便携式手电筒、施工用灯、舞台灯等。但需注意,94.01优先于94.05,若灯具设计为与家具组合使用,应归入94.01。
- 税目85.39与94.05:85.39为“白炽灯泡、放电灯管、弧光灯”等光源本身,而94.05涵盖的是完整的照明装置(如灯具外壳、电路、支架等)。因此,单独进口的灯泡归入85.39,若与灯具成套进口且未组装,应分别归类;若已组装则按灯具归类。
- 其他税目:例如,医疗用无影灯归入94.02(医疗用家具及灯具),摄影用闪光灯归入90.06(照相及电影用品),激光器归入90.13。但普通聚光灯若无特殊用途,则归入94.05。
三、 常见商品及零件
本税目下的常见商品包括:
- 探照灯(手持式或固定式,用于军事、航海、搜索等)
- 聚光灯(舞台、舞厅、电视演播室用,但若为摄影用则归90.06)
- 路灯、庭院灯(固定式照明装置)
- 手电筒、头灯(便携式)
- 矿灯、安全灯(但防爆灯可能按用途归类)
- 发光标志、发光铭牌及类似品(如LED广告牌,但若电子显示屏归85.31)
- 圣诞树用彩灯(但某些情况归94.05,若为整套套装则可归9505)
关于零件:本税目涵盖灯具的零件,如灯罩、反光罩、支架、灯座、灯臂等。但需注意,若零件本身是更具体的商品(如开关、电线、变压器),则应按其相应税目归类。例如,灯具用的开关归85.36,电线归85.44。
四、 归类实例与注意事项
实例1:一个可旋转的舞台聚光灯,带电动机。由于其主要功能是照明,且未列入其他税目,应归入94.05。但电动机若单独进口则归85.01,应区分申报。
实例2:太阳灯(紫外或红外线灯),用于晒黑或治疗,根据用途归入94.02(医疗用)或94.05(若为一般照明)。但根据注释,紫外灯若用于治疗则归94.02;若用于一般照明则归94.05。
实例3:LED灯条(裸板),若带有连接器但未组装成灯具,通常归85.39(发光二极管)或85.41(二极管);若已组装成灯具,归94.05。
注意事项:在归类时需确认灯具是否完整、主要功能是什么、是否专用于其他章节。要审查本国海关的具体规定,因不同国家可能有细微差异。例如,欧盟对LED灯具的分类较细,而中国海关可能依据归类决定。
五、
“其他税目未列名的灯具及照明装置”作为兜底税目,涵盖了广泛的产品。理解探照灯、聚光灯及其零件的归类,不仅有助于进出口合规,还能避免因错误申报导致的滞纳金或处罚。建议在归类时详细查阅HS注释、本国税则及归类决定,确保准确。随着LED技术和智能照明的发展,新型灯具层出不穷,归类争议也日趋复杂,因此持续关注更新动态至关重要。
如若转载,请注明出处:http://www.gdscq.com/product/30.html
更新时间:2026-10-24 00:21:59