【关税征管】LED相关商品归类及规范申报介绍——照明灯具篇
随着LED技术的飞速发展,各类LED照明灯具在国际贸易中所占比重日益增加。由于LED照明灯具种类繁多,功能各异,其海关商品归类及规范申报成为许多进出口企业关注的焦点。正确的商品归类不仅关系到关税税率的适用,还直接影响贸易统计、出口退税及海关监管等环节。本文将重点介绍常见LED照明灯具的商品归类原则及规范申报要点,供相关企业参考。
一、LED照明灯具的商品归类原则
根据《商品名称及编码协调制度》(HS)及我国《进出口税则》,LED照明灯具一般按灯具类别归入《税则》第九十四章,主要涉及品目94.05(其他税号未列名的灯具及照明装置)及其子目。部分特殊用途的LED灯具可能归入其他章节,如医疗用灯具归入第九十章,圣诞树用的LED彩灯归入第九十五章等。
在归类时,需重点考虑以下因素:
1. 产品的功能、用途及工作原理;
2.
光源类型(LED模块、LED灯泡等)及是否可分离;3. 供电方式(市电、电池、太阳能等);4. 使用环境(室内、户外、防爆、防水等)。
二、常见LED照明灯具的归类
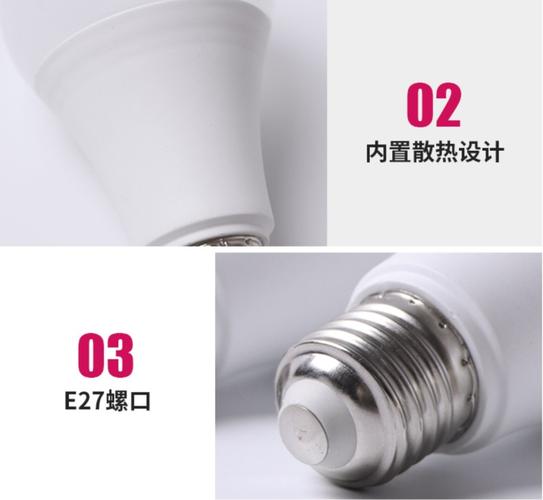
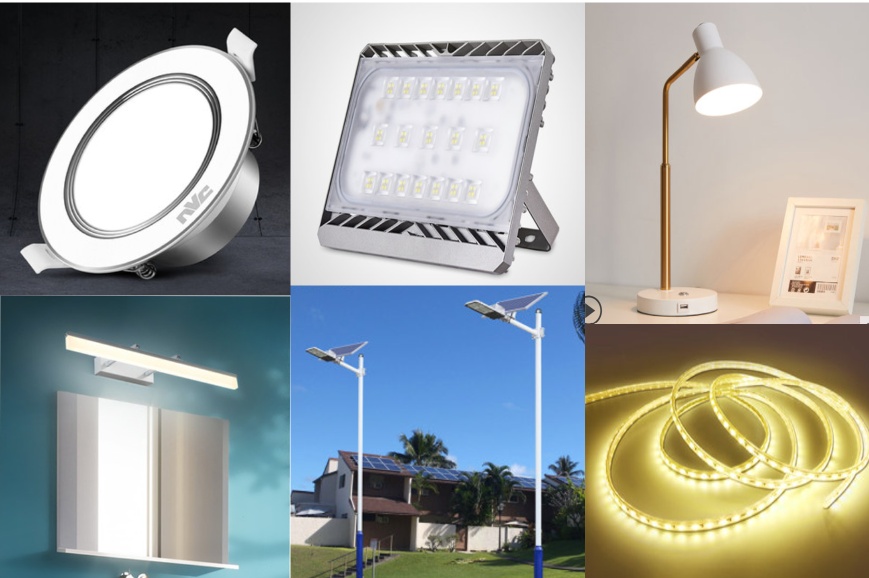
- LED灯泡(球泡灯、蜡烛灯等):通常归入品目94.05,具体子目为9405.42(其他电灯及照明装置,仅由发光二极管(LED)光源组成)或9405.49(其他)。若为自镇式LED灯泡,则归入9405.42。
- LED灯具(吸顶灯、吊灯、壁灯、台灯、落地灯等):一般归入9405.42或9405.49。对于固定式灯具,倾向于归入9405.42;对于便携式灯具(如台灯、手提灯),可能归入9405.20或9405.30等。
- LED路灯、隧道灯:由于通常安装于户外,具有防水防尘等特点,仍归入9405.42。但若带有太阳能电池板,需根据主要功能判断,一般仍归入94.05;若太阳能电池板可分离,则可能分别归类。
- LED灯带(柔软、可弯曲):按材质及用途,若为塑料制、用于装饰,归入9405.42;若为电压低于80V的LED灯串,归入9405.30(灯串)。
- LED投影灯、舞台灯:若具有投影功能,可能归入9007(影像投影仪)或9405.42;若仅为舞台照明效果,归入9405.42。
- 特殊用途LED灯具:如防爆灯(归入9405.42)、医疗用LED灯(归入9018或9405)、汽车用LED灯(归入8512或9405)等,需按主要用途及功能归类。
三、规范申报要点
为确保顺利通关,企业申报时应提供准确、完整的信息,包括:
- 品名:应具体明确,如“LED吸顶灯”、“LED灯泡(球泡灯)”、“LED舞台灯”等,避免仅申报“LED灯”。
- 用途:如室内照明、道路照明、装饰、舞台、医疗等。
- 工作原理:指出为LED发光,并说明是否带驱动电路、调光功能等。
- 材质:壳体材质(塑料、金属、玻璃等)、灯罩材质等。
- 品牌、型号:应填写完整。
- 功率、电压:如XX瓦、XX伏。
- 光源类型:LED模块、LED灯泡等,是否可更换。
- 供电源:市电、电池、太阳能、USB等。
- 安装方式:固定式、便携式、嵌入式等。
10.
其他:如是否含汞、是否智能控制、是否防水等特殊功能。
应提供相应的归类依据(如税则号列、归类决定、预裁定等)及必要的说明书、照片等资料。若对归类存疑,可向海关申请预裁定,以避免申报风险。
四、常见归类错误及风险提示
- 将LED灯具一律归入8539(电光源)或8541(半导体器件),忽略其作为灯具的整体特征。
2.
将可分离的LED灯泡与灯具本体分别归类,但若二者构成完整灯具,应一并归类。3. 将带有太阳能电池的LED灯简单归入8501(发电机),忽略其主要照明功能。4. 将装饰性LED灯串误归入9405.42,实际应归入9405.30。5. 未考虑多功能灯具的主要功能原则。
归类错误可能导致补税、罚款、延迟通关等风险,企业应引起重视。
五、
LED照明灯具的归类与申报需要结合产品具体特征、用途及税则规定综合判断。企业应加强对税则的学习,必要时借助专业机构或海关预裁定服务,确保申报准确、合规。随着技术发展,海关归类也可能调整,企业需保持关注,及时更新知识库。
(注:本文仅供参考,具体商品的归类以海关实际核定为准。)
如若转载,请注明出处:http://www.gdscq.com/product/29.html
更新时间:2026-10-24 09:49:13